L’ouverture d’un compte bancaire à 15 ans représente une étape importante dans l’éducation financière d’un adolescent. Cette démarche permet d’acquérir une autonomie financière encadrée tout en apprenant les bases de la gestion budgétaire. Les établissements bancaires proposent des solutions spécialement conçues pour cette tranche d’âge, combinant sécurité, fonctionnalités pédagogiques et supervision parentale. Ces comptes offrent aux jeunes l’opportunité de se familiariser progressivement avec les opérations bancaires courantes, dans un cadre sécurisé et adapté à leur situation de mineur.
- Accord parental obligatoire : l’ouverture d’un compte bancaire à 15 ans nécessite l’autorisation et la présence du représentant légal
- Comptes gratuits adaptés : les banques proposent des offres dédiées aux 15-17 ans, généralement sans frais de tenue de compte
- Carte à autorisation systématique : les cartes bancaires pour adolescents fonctionnent à débit immédiat et vérifient le solde avant chaque transaction
- Supervision parentale : les parents peuvent définir des plafonds, recevoir des alertes et contrôler l’utilisation du compte
- Outils pédagogiques : applications mobiles, ateliers d’éducation financière et simulations d’épargne accompagnent l’apprentissage
Ouvrir un compte bancaire à 15 ans : critères d’éligibilité et processus
L’ouverture d’un compte bancaire pour un adolescent de 15 ans obéit à des règles spécifiques encadrant à la fois les conditions d’éligibilité et les modalités pratiques de la démarche. Ce processus structuré garantit la sécurité du mineur tout en lui permettant d’accéder à ses premiers services bancaires.
Conditions d’éligibilité et accord parental
L’ouverture d’un compte bancaire à 15 ans est soumise à l’accord indispensable du représentant légal. Les banques exigent systématiquement que l’un des parents ou le tuteur légal soit présent lors de l’ouverture du compte et signe les documents contractuels. Cette obligation découle de la capacité juridique limitée des mineurs : bien que l’adolescent puisse effectuer des opérations courantes sur son compte, les transactions importantes nécessiteront l’autorisation parentale.
Les établissements bancaires ont développé des offres spécifiquement dédiées aux 15-17 ans, avec des caractéristiques adaptées à leur âge et à leur situation. Ces comptes sont généralement exempts de frais de tenue et proposent des services bancaires de base assortis de restrictions sécurisantes, notamment des plafonds de retrait et de paiement personnalisables. Cette particularité permet d’assurer un contrôle parental efficace tout en offrant une liberté encadrée à l’adolescent.
Gratuité des comptes jeunes : De nombreux établissements, comme la Société Générale qui propose des comptes bancaires gratuits pour les enfants de 0 à 17 ans avec supervision parentale, permettent aux parents d’ouvrir un compte bancaire pour son enfant sans frais de tenue de compte. Un conseiller dédié peut accompagner les familles tout au long de cette démarche.
Documents requis pour l’ouverture
Pour ouvrir un compte bancaire à 15 ans, plusieurs documents sont nécessaires pour permettre à la banque de vérifier l’identité du mineur et de son représentant légal, ainsi que d’établir les liens de filiation :
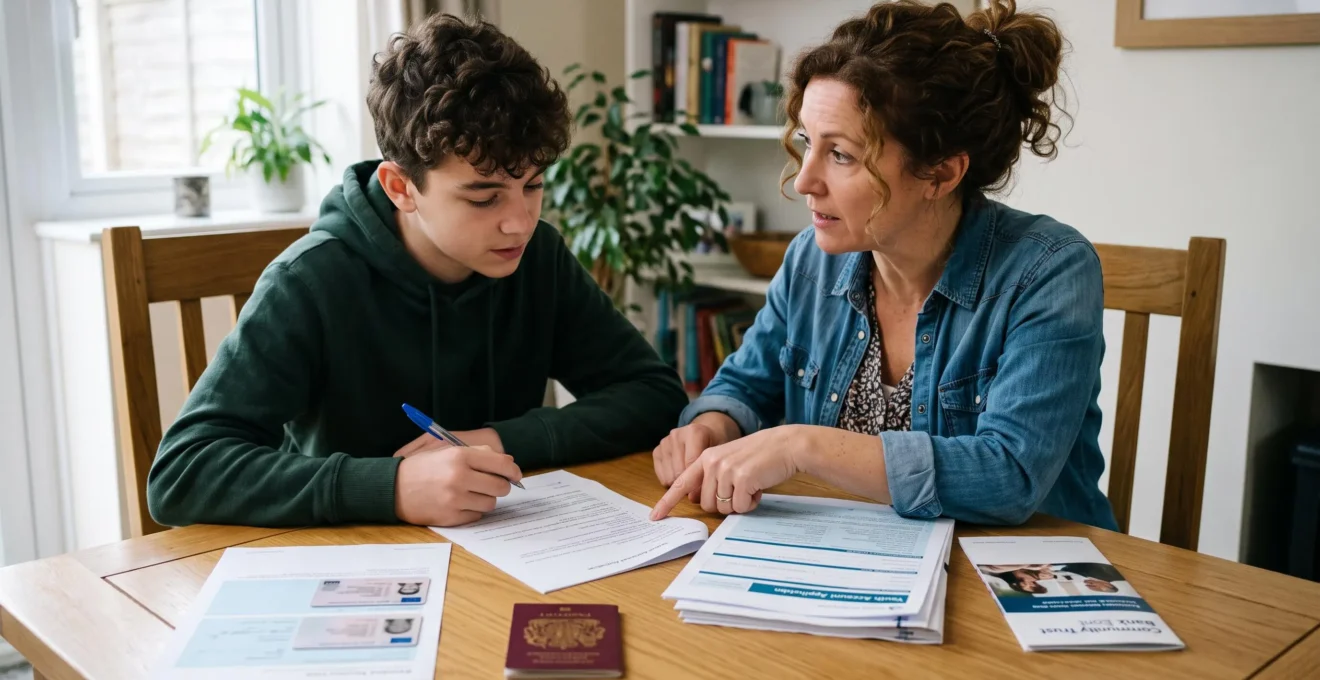
- Pièce d’identité de l’adolescent (carte d’identité ou passeport en cours de validité)
- Pièce d’identité du représentant légal
- Justificatif de domicile de moins de 3 mois (facture d’électricité, de gaz, d’eau, avis d’imposition ou quittance de loyer)
- Livret de famille établissant le lien de filiation
- Formulaire d’ouverture de compte dûment rempli et signé par le représentant légal
L’adolescent doit être en mesure de justifier son identité et son domicile, même si ces documents sont généralement fournis par les parents. La complétude de ce dossier conditionne l’acceptation de la demande d’ouverture.
Rôle et responsabilités du représentant légal
Le représentant légal joue un rôle crucial dans l’ouverture et la gestion du compte bancaire d’un mineur. Il est juridiquement responsable des opérations effectuées sur le compte et doit veiller à son bon fonctionnement. Ses principales responsabilités incluent :
- Autoriser formellement l’ouverture du compte et signer l’ensemble des documents contractuels
- Définir les plafonds de retrait et de paiement en fonction de la maturité de l’adolescent
- Superviser l’utilisation du compte et intervenir en cas de besoin ou d’opération inhabituelle
- Éduquer le mineur à la gestion responsable de son argent et l’accompagner dans ses premiers pas bancaires
Le représentant légal peut également configurer des alertes pour être informé des mouvements importants sur le compte, assurant ainsi un suivi attentif de l’activité financière de l’adolescent sans brider complètement son autonomie.
Modalités d’ouverture : agence ou en ligne
L’ouverture d’un compte bancaire pour un mineur de 15 ans peut s’effectuer selon deux modalités principales : en agence bancaire ou via une procédure en ligne avec signature électronique. Chaque option présente des avantages spécifiques selon les préférences et la disponibilité des familles :
| Rendez-vous en agence | Signature électronique |
|---|---|
| Contact direct avec un conseiller bancaire | Processus rapide et flexible, sans contrainte horaire |
| Explication détaillée des services et fonctionnalités | Pas de déplacement nécessaire, démarche à distance |
| Possibilité de poser des questions et obtenir des conseils personnalisés | Documentation complète disponible en ligne |
Le choix entre ces deux options dépend souvent des préférences du représentant légal et de la disponibilité des services en ligne proposés par la banque. Certains établissements offrent une approche hybride, permettant de commencer la procédure en ligne et de la finaliser en agence pour bénéficier d’un accompagnement personnalisé.
Types de comptes bancaires adaptés aux adolescents de 15 ans
Les établissements bancaires ont développé une gamme de produits spécifiquement conçus pour répondre aux besoins des adolescents de 15 ans. Ces offres visent à combiner autonomie financière progressive et sécurité renforcée, tout en proposant des outils pédagogiques facilitant l’apprentissage de la gestion budgétaire. Voici un panorama des principales solutions disponibles sur le marché.
Pass J et offre Sobrio de la Société Générale
La Société Générale propose le Pass J, une offre complète pour les 15-17 ans qui inclut un compte courant, une carte bancaire et une application mobile dédiée. Dès 15 ans, les adolescents peuvent bénéficier de l’offre Sobrio gratuite, tandis que la CB Visa Evolution est proposée gratuitement dès 12 ans. Les parents peuvent définir des plafonds de paiement et de retrait personnalisables et recevoir des notifications en temps réel sur l’utilisation du compte.
L’établissement propose également des comptes bancaires gratuits pour les enfants de 0 à 17 ans avec supervision parentale, accompagnés de produits d’épargne adaptés comme le Livret A et le Livret Jeune. Pour les parents souhaitant accompagner leur enfant dans ses premiers pas vers l’autonomie financière, ouvrir un compte bancaire pour son enfant permet de lui apprendre progressivement à gérer son argent, tout en bénéficiant d’un cadre de supervision adapté. Un conseiller dédié accompagne les clients et leurs enfants tout au long de leurs moments de vie, avec un suivi personnalisé et des conseils adaptés aux besoins de chaque famille.
Compte jeune 15-17 ans de la Banque Postale
La Banque Postale propose un compte dédié aux 15-17 ans qui inclut une carte de paiement à autorisation systématique. Cette carte permet de régler ses achats et de retirer de l’argent dans la limite du solde disponible, évitant ainsi tout risque de découvert. L’offre comprend également un accès à l’application mobile de la banque, permettant au jeune de suivre ses dépenses en temps réel et de consulter son solde à tout moment.
Livret Jeune du Crédit Agricole
Le Crédit Agricole offre un Livret Jeune destiné aux 12-25 ans, idéal pour commencer à épargner dès 15 ans. Ce compte d’épargne réglementé propose un taux d’intérêt attractif, généralement supérieur à celui du Livret A, et permet des versements et retraits libres dans la limite du plafond réglementaire. C’est une excellente option pour apprendre à mettre de l’argent de côté tout en bénéficiant d’une rémunération intéressante et d’une fiscalité avantageuse.
Compte A@do du Crédit Mutuel
Le Crédit Mutuel a conçu le compte A@do pour les 12-17 ans. Ce compte courant est assorti d’une carte de paiement et de retrait, ainsi que d’un espace en ligne dédié aux jeunes utilisateurs. Les parents ont la possibilité de paramétrer des alertes et de suivre l’activité du compte via leur propre interface, offrant ainsi un équilibre entre autonomie de l’adolescent et supervision parentale.
Bon à savoir : La plupart des banques traditionnelles ne facturent pas de frais de tenue de compte pour les offres jeunes destinées aux 15-17 ans, rendant ces solutions particulièrement accessibles pour initier les adolescents à la gestion bancaire.
Fonctionnalités et services bancaires pour adolescents
Les comptes bancaires pour adolescents de 15 ans intègrent des fonctionnalités spécifiques, adaptées à leurs besoins et à leur niveau de maturité financière. Ces services visent à offrir une expérience bancaire sécurisée tout en favorisant l’apprentissage progressif de la gestion budgétaire.
Carte de retrait et de paiement à débit immédiat
La plupart des offres pour adolescents incluent une carte de paiement à débit immédiat. Cette carte permet d’effectuer des retraits dans les distributeurs automatiques et des paiements chez les commerçants ou en ligne. Le débit immédiat signifie que chaque transaction est directement prélevée sur le compte, ce qui aide l’adolescent à mieux visualiser ses dépenses réelles et à éviter tout risque de découvert.
Les cartes proposées fonctionnent généralement avec une autorisation systématique, ce qui signifie que chaque paiement est vérifié en temps réel pour s’assurer que le solde du compte est suffisant. Cette fonctionnalité offre une sécurité supplémentaire et empêche les dépassements de solde, rendant impossible toute dépense au-delà des fonds disponibles.
Application mobile de gestion de compte
Les banques mettent à disposition des applications mobiles spécialement conçues pour les jeunes utilisateurs. Ces applications offrent une interface intuitive et attractive, avec des fonctionnalités adaptées à leurs besoins :
- Consultation du solde et des opérations en temps réel, permettant un suivi instantané des finances
- Catégorisation automatique des dépenses par type (loisirs, alimentation, transports, vêtements)
- Outils de budgétisation simples et visuels facilitant la planification
- Possibilité d’effectuer des virements, généralement avec autorisation parentale selon les paramètres définis
- Messagerie sécurisée pour communiquer directement avec la banque
Ces applications sont conçues pour être attractives et faciles à utiliser, encourageant ainsi les adolescents à s’impliquer activement dans la gestion de leurs finances et à développer de bonnes habitudes dès le début de leur vie bancaire.
Plafonds de dépenses et alertes SMS
Pour assurer un contrôle parental efficace tout en offrant une autonomie progressive, les comptes adolescents intègrent des systèmes de plafonds et d’alertes personnalisables :
- Plafonds de retrait et de paiement personnalisables selon l’âge et la maturité de l’adolescent
- Alertes SMS ou notifications push pour les parents lors de transactions importantes ou inhabituelles
- Notifications en cas d’approche du plafond défini, permettant d’anticiper
- Possibilité de bloquer temporairement la carte en cas de perte, de vol ou de besoin
Ces fonctionnalités permettent aux parents de suivre l’activité du compte de leur enfant et d’intervenir si nécessaire, tout en laissant l’adolescent expérimenter la gestion de son argent dans un cadre sécurisé et adapté.
Éducation financière et gestion budgétaire pour jeunes
L’ouverture d’un compte bancaire à 15 ans constitue une excellente opportunité pour initier les adolescents à l’éducation financière et à la gestion budgétaire. Les établissements bancaires proposent divers outils et ressources pédagogiques pour accompagner les jeunes dans cet apprentissage crucial pour leur vie future.
Outils de suivi des dépenses intégrés
Les applications bancaires pour adolescents intègrent souvent des outils de suivi des dépenses intuitifs et pédagogiques. Ces fonctionnalités permettent aux jeunes de visualiser clairement leurs habitudes de consommation et de prendre conscience de leurs choix financiers :
- Graphiques visuels représentant la répartition des dépenses par catégorie (loisirs, alimentation, transports)
- Historique détaillé des transactions avec possibilité de filtrage par période, montant ou type
- Comparaison des dépenses mensuelles permettant d’identifier les tendances
- Création de catégories personnalisées pour mieux organiser son budget selon ses besoins spécifiques
Ces outils encouragent une prise de conscience des habitudes de dépenses et facilitent l’identification des domaines où des économies peuvent être réalisées, développant ainsi le sens des responsabilités financières.
Ateliers d’initiation à la finance proposés par les banques
De nombreuses banques organisent des ateliers d’éducation financière destinés aux jeunes clients et à leurs parents. Ces sessions, souvent gratuites, abordent des sujets essentiels pour construire une culture financière solide :
- Les bases de la gestion d’un budget personnel et familial
- L’importance de l’épargne et la présentation des différents produits d’épargne disponibles (Livret A, Livret Jeune)
- Les principes du crédit et de l’endettement responsable pour prévenir les difficultés futures
- La sécurité des opérations bancaires en ligne et la protection des données personnelles
Ces ateliers offrent un cadre interactif où les adolescents peuvent poser des questions et échanger avec des professionnels de la finance. Le conseiller dédié disponible dans certaines banques peut également accompagner individuellement les familles dans l’éducation financière, renforçant ainsi la compréhension des concepts bancaires de base.
Simulation d’épargne et projets financiers
Pour encourager une approche proactive de l’épargne, certaines applications bancaires pour jeunes intègrent des outils de simulation d’épargne. Ces fonctionnalités permettent aux adolescents de :
- Définir des objectifs d’épargne concrets et motivants (pour un voyage, un achat important, un projet personnel)
- Visualiser la progression de leur épargne dans le temps grâce à des graphiques dynamiques
- Recevoir des suggestions personnalisées pour atteindre leurs objectifs plus rapidement
- Comprendre l’impact des intérêts composés sur le long terme grâce à des simulations éducatives
Ces simulations rendent l’épargne plus concrète et motivante pour les jeunes, les encourageant à développer de bonnes habitudes financières dès le début de leur vie bancaire. L’accès à des produits d’épargne comme le Livret A et le Livret Jeune permet de mettre en pratique ces apprentissages tout en bénéficiant d’une rémunération attractive.
Sécurité et contrôle parental des comptes adolescents
La sécurité constitue une préoccupation majeure lorsqu’il s’agit de comptes bancaires pour adolescents. Les établissements bancaires ont mis en place des systèmes de sécurité renforcés et des outils de contrôle parental sophistiqués pour assurer une utilisation sûre et responsable du compte, tout en permettant à l’adolescent de développer progressivement son autonomie.
Système de double validation pour transactions importantes
Pour les transactions dépassant un certain montant défini par les parents, de nombreuses banques ont implémenté un système de double validation. Ce processus fonctionne généralement selon les étapes suivantes :
- L’adolescent initie une transaction importante depuis son application ou sa carte bancaire
- Une notification est immédiatement envoyée au représentant légal par SMS ou via l’application
- Le parent doit approuver ou refuser la transaction via son propre accès bancaire dans un délai défini
- Une fois validée par le parent, la transaction est exécutée ; en cas de refus, elle est annulée
Ce système permet d’éviter les dépenses impulsives importantes tout en maintenant un dialogue constructif entre l’adolescent et ses parents sur les décisions financières significatives, favorisant ainsi l’apprentissage de la réflexion avant l’achat.
Paramètres de géolocalisation et restrictions d’usage
Pour renforcer la sécurité des comptes adolescents, de nombreuses banques proposent des fonctionnalités de géolocalisation et des restrictions d’usage personnalisables :
- Limitation géographique des paiements et retraits (autorisation uniquement dans certaines zones ou pays)
- Blocage des transactions en ligne ou à l’étranger, activable ou désactivable selon les besoins
- Restrictions sur certains types de commerces (bars, jeux d’argent, sites de paris en ligne)
- Activation et désactivation à distance de la carte bancaire via l’application parentale
Ces paramètres permettent aux parents d’adapter les possibilités d’utilisation du compte en fonction de la maturité de leur enfant et des circonstances. Par exemple, ils peuvent autoriser temporairement les paiements à l’étranger lors d’un voyage scolaire, puis les désactiver au retour pour renforcer la sécurité.
Protection contre le phishing et sensibilisation aux fraudes
La protection contre les fraudes en ligne constitue un aspect crucial de la sécurité des comptes bancaires pour adolescents. Les banques mettent en place plusieurs mesures préventives et éducatives :
- Authentification renforcée pour les connexions et transactions en ligne (double facteur, biométrie)
- Filtres anti-phishing automatiques sur les emails et SMS bancaires
- Alertes immédiates en cas d’activités suspectes ou inhabituelles sur le compte
- Modules éducatifs sur la sécurité en ligne intégrés à l’application bancaire
Les banques organisent également des campagnes de sensibilisation spécifiquement conçues pour les jeunes utilisateurs. Ces initiatives visent à leur apprendre à reconnaître les tentatives de fraude (emails frauduleux, faux sites bancaires), à protéger leurs informations personnelles (jamais communiquer ses codes) et à adopter de bonnes pratiques de sécurité en ligne. Le conseiller dédié peut également accompagner les familles sur ces questions de sécurité, offrant un soutien personnalisé.
En combinant ces différentes approches – double validation, contrôle géographique, restrictions d’usage et éducation à la cybersécurité – les établissements bancaires offrent un environnement sécurisé pour l’initiation des adolescents à la gestion financière. Ce cadre permet aux jeunes d’expérimenter l’autonomie bancaire tout en bénéficiant d’une protection adaptée à leur âge et à leur expérience, préparant ainsi leur transition progressive vers une gestion totalement autonome.